Palestra em Três Lagoas encerrou série de quatro encontros do Sebrae/MS com o Sicoob Unique Br e expôs a dúvida que domina as conversas entre empresários e contadores: permanecer no Simples Nacional tradicional ou migrar para o regime híbrido
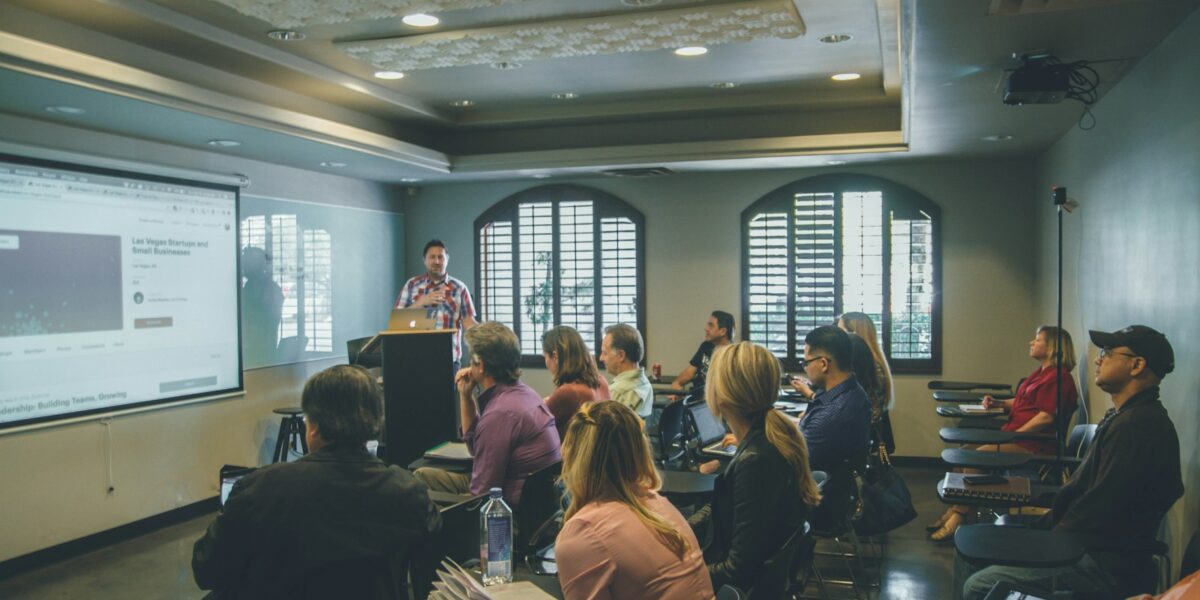
A Reforma Tributária deixou de ser assunto de gabinete e entrou na planilha dos pequenos negócios de Mato Grosso do Sul. Em Três Lagoas, 65 participantes se reuniram na terça-feira (15) para entender como a substituição dos tributos sobre consumo pode afetar preços, custos, fluxo de caixa e até as relações comerciais de micro e pequenas empresas. A palestra “O impacto da Reforma Tributária nos Pequenos Negócios”, realizada na sede da Regional Costa Leste do Sebrae/MS, encerrou uma série de quatro encontros gratuitos promovidos pela instituição em parceria com o Sicoob Unique Br, com condução do especialista em Direito Tributário Sebastião Rolon.
A série começou em agosto e passou por Campo Grande, Corumbá e Aquidauana antes de chegar à Costa Leste, levando a discussão a empresários de diferentes regiões do Estado. Em Três Lagoas, a programação teve atenção especial aos empreendedores da área da saúde — um setor de serviços em que o novo modelo tende a produzir efeitos mais visíveis sobre a formação de preço, justamente porque a tributação sobre serviços passa por reconfiguração profunda.
Leita também
O que muda e em que ritmo
Estabelecida pela Emenda Constitucional 132/2023, a Reforma Tributária prevê uma transição gradual até 2033. O desenho central substitui tributos como PIS, Cofins, ICMS, ISS e IPI por um novo arranjo formado pela CBS (Contribuição sobre Bens e Serviços), pelo IBS (Imposto sobre Bens e Serviços) e pelo Imposto Seletivo. Na prática, o país migra de um sistema com cobranças sobrepostas em diferentes esferas para um modelo de valor agregado, com crédito amplo ao longo da cadeia.
Para as microempresas e empresas de pequeno porte, no entanto, acompanhar o calendário é apenas parte do desafio. O ponto sensível é outro: entender como as novas regras conversam com o Simples Nacional e avaliar as alternativas disponíveis conforme as características de cada operação. Não se trata de uma escolha teórica — ela define quanto crédito o cliente da empresa poderá aproveitar e, por consequência, o quanto aquele negócio continuará competitivo diante de concorrentes em outro regime.
“O mais importante é que essa decisão seja tomada de forma racional, olhando para o caso concreto da empresa. Não existe uma resposta única dizendo que o híbrido será melhor para todos ou que permanecer no Simples tradicional será sempre a escolha mais adequada”, afirmou Sebastião Rolon. Segundo ele, é preciso “analisar a operação, entender quem são os tomadores e prestadores envolvidos e avaliar os reflexos de cada alternativa”.
O especialista apresentou aos participantes uma ferramenta desenvolvida pelo Sistema Sebrae para auxiliar exatamente nessa avaliação. “O Sebrae desenvolveu um simulador justamente para ajudar nessa escolha entre o Simples tradicional e o sistema híbrido. Essa é uma das grandes dúvidas que chegam dos empresários e a ferramenta permite trazer mais elementos para essa análise”, explicou.
A dúvida que chega ao balcão do contador
O encontro em Três Lagoas expôs um problema de comunicação que se repete em escritórios de contabilidade de todo o Estado: o empresário quer uma resposta objetiva sobre uma regra que ainda está sendo regulamentada. A contadora Renata Duarte, que participou da palestra acompanhada de clientes, descreveu a cena com precisão.
“Os empresários já chegam querendo uma resposta pronta: perguntam qual será a alíquota, quanto vão pagar e qual escolha devem fazer. Só que ainda existem pontos que precisam ser definidos e nós não podemos antecipar um resultado que ainda não conhecemos”, relatou. Ela disse ter feito questão de levar empresários atendidos pela contabilidade ao evento: “Quando eles também compreendem o que está acontecendo, conseguimos ter uma conversa muito mais clara e tomar as decisões com mais consciência”.
O empresário e contador Éber do Nascimento Teixeira, que acompanha tanto as discussões técnicas quanto as dificuldades dos clientes, resumiu o papel que a categoria terá na transição. “Para nós, da contabilidade, o desafio é transformar um assunto cheio de detalhes e bastante complexo em algo que o cliente consiga compreender e aplicar no dia a dia. Por isso, encontros como este ajudam a trazer clareza para que nós também possamos ser facilitadores desse conhecimento”, destacou.
Do lado de quem toca o negócio, a motivação para participar tem menos a ver com técnica e mais com a necessidade de separar fato de boato. “A gente escuta muito burburinho: que vai ser difícil, que vai ser ruim, que muita gente pode ter prejuízo. Mas não adianta sofrer antes da hora. Precisamos entender o que podemos fazer e quais opções nós temos”, afirmou o empresário Matheus Gonçalves. “É hora de parar com o burburinho, conhecer os fatos e trabalhar em cima deles para se preparar para o que vem pela frente.”
Preço, nota fiscal e crédito: o cotidiano em revisão
A palestra usou situações do dia a dia empresarial para traduzir a complexidade do tema. Formação de preços, emissão de notas fiscais, aproveitamento de créditos, contratação de fornecedores e efeitos sobre o fluxo de caixa estiveram entre os assuntos discutidos. Casos envolvendo empresas prestadoras de serviços abriram espaço para questionamentos sobre como o novo modelo poderá interferir nas relações comerciais e na competitividade dos negócios.
Esse é o ponto em que a reforma deixa de ser um debate tributário e vira decisão estratégica. Em um sistema de crédito amplo, a escolha do regime de um fornecedor afeta o custo efetivo do cliente. Empresas que atendem majoritariamente pessoas físicas tendem a sentir efeitos diferentes daquelas que vendem para outras empresas. O mesmo vale para negócios com folha de pagamento pesada frente a negócios com muitos insumos — a estrutura de custo passa a pesar de outro jeito na conta final.
Para a analista técnica do Sebrae/MS, Caroline Canassa, ampliar o acesso a esse conhecimento ganha importância diante de escolhas que repercutirão nos próximos anos. “Nosso papel é fazer com que o pequeno empresário não fique sozinho diante de uma mudança dessa dimensão. A legislação é complexa, mas o empreendedor precisa compreender aquilo que efetivamente interfere na empresa dele para conseguir conversar com seu contador, avaliar cenários e fazer escolhas conscientes”, destacou.
“Quanto antes esse empresário buscar informação e olhar para o próprio negócio, mais condições terá de atravessar essa transição com segurança e continuar competitivo”, completou a analista.
O efeito sobre o crédito e as cooperativas
A transição não mexe apenas com empresas e escritórios de contabilidade. Instituições financeiras que operam com pequenos negócios também precisam recalibrar o relacionamento com seus clientes, porque mudanças no fluxo de caixa alteram o perfil de demanda por crédito e a capacidade de pagamento ao longo do ano.
“A Reforma Tributária vai impactar diretamente o dia a dia das empresas e isso também passa pelo fluxo de caixa. Para nós, enquanto cooperativa de crédito, é importante compreender esse movimento e nos preparar internamente para as novas demandas que poderão surgir dos nossos cooperados”, afirmou o gerente regional do Sicoob Unique Br, Phillipe Diório. Segundo ele, antecipar a discussão permite “levar informação agora e construir uma atuação muito mais consultiva junto aos empresários lá na frente”.
O movimento faz sentido em um Estado onde o cooperativismo de crédito tem presença forte no interior e frequentemente funciona como primeira porta de acesso a capital de giro para negócios que não têm relacionamento consolidado com grandes bancos. Uma transição tributária mal compreendida pode se converter, meses depois, em inadimplência — e o custo de prevenir é menor do que o de renegociar.
Gestão integrada é a lição prática
Além das questões estritamente tributárias, o debate em Três Lagoas evidenciou reflexos que alcançam outras áreas da gestão. Finanças, formação de preços, relações comerciais e operação passam a exigir um olhar integrado à medida que o novo sistema avança. Empresas que tratam a reforma como uma tarefa exclusiva do contador tendem a descobrir tarde demais que a decisão sobre regime tributário conversa diretamente com política comercial, seleção de fornecedores e estrutura de custos.
Há também uma dimensão de calendário. Como a transição é gradual até 2033, com etapas intermediárias de convivência entre sistemas, empresas terão de operar por anos em um ambiente de dupla lógica — o que exige controles internos mais organizados do que a média dos pequenos negócios brasileiros mantém hoje. Nesse cenário, a qualidade da informação contábil deixa de ser obrigação burocrática e passa a ser insumo de decisão.
Próximos passos
O trabalho de orientação sobre a Reforma Tributária prossegue com as ações do Sebrae/MS, que mantém conteúdos, ferramentas e atendimentos para auxiliar os pequenos negócios a acompanhar as novas regras e avaliar seus possíveis efeitos de acordo com a realidade de cada empresa. Mais informações podem ser obtidas pela Central de Relacionamento, no telefone 0800 570 0800, ou pelo site da instituição.
Para o empresário sul-mato-grossense, a mensagem que sai de Três Lagoas é operacional: a decisão sobre permanecer no Simples tradicional ou migrar para o regime híbrido não pode ser tomada por comparação com o vizinho de setor, nem adiada até que a regulamentação esteja integralmente concluída. Ela depende de simulação sobre os números da própria empresa — e essa conta, quanto mais cedo começar a ser feita, menos custará.
Fontes
Agência Sebrae de Notícias MS — “Reforma Tributária exige preparação e mobiliza representantes de pequenos negócios em Três Lagoas” (16/09/2026): acesse aqui