Nova categoria da Reforma Tributária alcança quem fatura até R$ 40,5 mil por ano, dispensa IBS e CBS e permite atuar só com CPF até 2028 — mas a exigência de CNPJ ainda está em disputa
A Reforma Tributária criou uma figura que ainda é pouco conhecida fora dos escritórios de contabilidade, mas que pode mudar a vida de milhares de trabalhadores por conta própria em Mato Grosso do Sul: o nanoempreendedor. Destinada a quem fatura até R$ 40,5 mil por ano — pouco menos da metade do teto do Microempreendedor Individual (MEI) —, a nova categoria dispensa o recolhimento dos dois tributos que passarão a incidir sobre o consumo no Brasil, o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços), e permite que o trabalhador atue apenas com o CPF, sem abrir CNPJ, até 31 de dezembro de 2028. A aposta por trás da medida é simples: reduzir a burocracia como porta de entrada para a formalização de quem sempre vendeu “por fora”.
O desenho do nanoempreendedor mira um público específico e numeroso. São os vendedores porta a porta e ambulantes, os prestadores de serviço sem ponto fixo — manicures, costureiras, diaristas, artesãos, professores particulares — e, de modo geral, quem movimenta valores pequenos demais para justificar o custo e o tempo de manter uma empresa aberta. Até aqui, esse trabalhador tinha basicamente duas opções: permanecer inteiramente informal ou enfrentar a rotina de obrigações do MEI, com guia mensal, nota fiscal e declaração anual.
Leita também
O que muda para quem fatura até R$ 40,5 mil
“Basicamente ao trabalhador informal de pequena escala, ou seja, quem já vendia ou prestava serviço ‘por fora’, sem nunca ter se formalizado, porque o valor movimentado é pequeno para justificar a burocracia de abrir CNPJ. É uma tentativa de trazer esse público para dentro do sistema de forma simplificada, em vez de deixá-lo totalmente à margem”, explicou o advogado tributarista Sebastião Rolon Neto ao Campo Grande News.
A dispensa, porém, não é ampla. Segundo o especialista, o nanoempreendedor fica liberado de recolher o IBS e a CBS, mas continua sujeito às demais regras do sistema tributário brasileiro. “Isso não significa isenção total de tudo: continuam valendo, normalmente, o Imposto de Renda Pessoa Física, lembrando que se permanecer na faixa de Nano, será isento do IRPF, e o INSS caso ele queira contribuir para aposentadoria, e eventuais taxas municipais, se houver para a atividade exercida”, completou.
Na prática, quem se mantiver dentro do limite anual de R$ 40,5 mil tende a ficar na faixa de isenção do Imposto de Renda, e a contribuição previdenciária passa a ser uma decisão do próprio trabalhador — o que representa, ao mesmo tempo, liberdade e risco. Diferentemente do MEI, cuja guia mensal já embute o recolhimento ao INSS, o nanoempreendedor que não contribuir por iniciativa própria não acumula tempo para aposentadoria nem garante acesso a benefícios como auxílio-doença e salário-maternidade.
Uma regra ainda em disputa
O ponto mais sensível da nova categoria é justamente aquele que ainda não está definitivamente resolvido: a exigência ou não de CNPJ. Pela regra mais recente, o nanoempreendedor pode trabalhar apenas com o CPF, sem necessidade de cadastro empresarial, e essa permissão vale até 31 de dezembro de 2028. Existe, contudo, um caminho normativo paralelo. O Decreto nº 12.955/2026 previa a exigência de CNPJ e de emissão de nota fiscal já a partir de janeiro de 2027. Em resposta, foi apresentado o PDL (Projeto de Decreto Legislativo) nº 851/2026, que tenta suspender essa obrigação.
A indefinição não é detalhe técnico. Para o trabalhador que hoje vende artesanato pelo Instagram ou presta serviço de casa em casa, a diferença entre “só o CPF” e “CNPJ mais nota fiscal” é a diferença entre aderir e desistir. É também o que define quanto de estrutura contábil essa formalização vai exigir nos próximos dois anos — e se o custo de ser formal continuará menor do que o custo de permanecer na informalidade.
O retrato de quem já vive essa realidade em MS
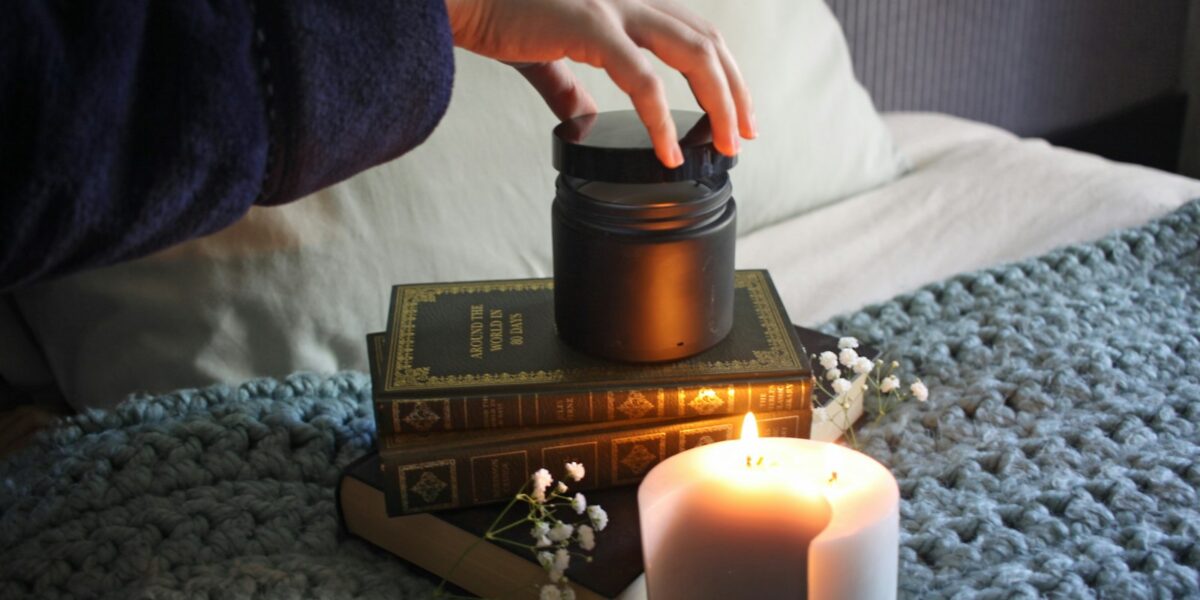
O perfil do nanoempreendedor não é abstrato. Em Campo Grande, Raíza Vieira, de 36 anos, se encaixa nele com precisão. Ela produz e vende velas aromatizadas de forma artesanal, trabalha dentro da própria casa, fatura menos que o teto do MEI e atende basicamente pedidos sob demanda. O negócio, batizado de Aromat.iza, nasceu em abril de 2024, cerca de um ano depois do diagnóstico de um câncer de mama, quando ela buscava uma atividade que pudesse conciliar com o tratamento.
“Comecei a buscar na internet alguma coisa para fazer, abri um Instagram em 2024 para falar sobre aromaterapia. Depois, comecei a fazer cosmético para óleos essenciais, hidratantes, produtos para cabelo. Descobri as velas, me encantei”, contou. O primeiro lançamento veio ainda em abril daquele ano, com um kit de Dia das Mães reunindo creme hidratante, vela e difusor. “O trabalho me deu uma terapia, me deu uma motivação”, disse.
A produção inteira acontece na sala de casa. “Trabalho na sala da minha casa, separei um espaço. Hoje em dia até minha mãe e meu esposo fala que nossa casa é um depósito, perdemos metade da nossa sala com caixas e caixas”, relatou, entre risos. Como não há pedidos fixos, a rotina se ajusta à demanda: “Como eu trabalho em casa, trabalho por demanda, eu tenho que ficar sempre me equilibrando entre trabalhar um pouco e descansar um pouco. Mas, já virei meia noite trabalhando.”
MS reduz informalidade, mas o problema persiste
O contexto sul-mato-grossense ajuda a dimensionar o alcance potencial da medida. Mato Grosso do Sul reduziu a taxa de informalidade no mercado de trabalho para 29,8% no primeiro trimestre de 2026, o terceiro menor índice do País, segundo dados do IBGE (Instituto Brasileiro de Geografia e Estatística) obtidos pela Pnad (Pesquisa Nacional por Amostra de Domicílios). O número é comparativamente bom — mas ainda significa que praticamente três em cada dez trabalhadores ocupados no Estado atuam sem carteira assinada, sem CNPJ ou sem contribuição previdenciária regular.
Onde o nano se encaixa entre o MEI e a microempresa
Para entender a novidade, vale recompor a escada de formalização brasileira. O MEI tem limite de faturamento anual de até R$ 81 mil. Nesse regime, o empreendedor possui CNPJ, paga mensalmente uma guia fixa — o DAS (Documento de Arrecadação do Simples Nacional), que já inclui a contribuição ao INSS — e deve emitir nota fiscal. Acima dele está a ME (Microempresa) enquadrada no Simples Nacional, com faturamento anual de até R$ 360 mil e uma estrutura contábil consideravelmente mais organizada.
O nanoempreendedor entra abaixo de tudo isso, com metade do teto do MEI e uma carga de obrigações substancialmente menor. A lógica é a de um degrau adicional na base da escada: em vez de exigir que o trabalhador informal salte direto para o MEI, cria-se um patamar intermediário que permite a entrada gradual no sistema. A expectativa é que parte desse público, conforme o negócio cresça, migre naturalmente para o MEI ao ultrapassar o limite de R$ 40,5 mil.
Pequenos negócios já se mobilizam para a transição
A discussão sobre a Reforma Tributária não está restrita a quem fatura pouco. Instituída pela Emenda Constitucional 132/2023, a reforma prevê transição gradual até 2033 e substitui tributos como PIS, Cofins, ICMS, ISS e IPI por um modelo baseado na CBS, no IBS e no Imposto Seletivo. Em Mato Grosso do Sul, a preparação já mobiliza entidades de apoio ao pequeno negócio.
Em Três Lagoas, 65 participantes se reuniram no dia 15 de setembro na sede da Regional Costa Leste do Sebrae/MS para a palestra “O impacto da Reforma Tributária nos Pequenos Negócios”, que encerrou uma série de quatro encontros gratuitos promovidos em parceria com o Sicoob Unique Br. A programação, voltada com atenção especial a empreendedores da área da saúde, foi conduzida pelo mesmo especialista em Direito Tributário, Sebastião Rolon.
“Nosso papel é fazer com que o pequeno empresário não fique sozinho diante de uma mudança dessa dimensão. A legislação é complexa, mas o empreendedor precisa compreender aquilo que efetivamente interfere na empresa dele para conseguir conversar com seu contador, avaliar cenários e fazer escolhas conscientes”, afirmou a analista técnica do Sebrae/MS, Caroline Canassa. “Quanto antes esse empresário buscar informação e olhar para o próprio negócio, mais condições terá de atravessar essa transição com segurança e continuar competitivo”, acrescentou.
O que ainda precisa ser resolvido
O calendário dos próximos meses concentra as definições que faltam. A tramitação do PDL nº 851/2026 dirá se a exigência de CNPJ e nota fiscal prevista no Decreto nº 12.955/2026 entra em vigor em janeiro de 2027 ou se prevalece a regra que autoriza a atuação apenas com CPF até o fim de 2028. Também permanece em aberto como se dará a fiscalização do limite de faturamento de quem não emite nota: sem registro das operações, o controle do teto anual depende de mecanismos que ainda não foram detalhados.
Há, ainda, a questão previdenciária. Uma categoria que dispensa a contribuição obrigatória ao INSS resolve um problema imediato — o custo — e cria outro de médio prazo, o da desproteção. Se a formalização simplificada não vier acompanhada de um caminho claro para a contribuição voluntária, o risco é formalizar do ponto de vista tributário um trabalhador que continua desprotegido do ponto de vista social.
Para Mato Grosso do Sul, um Estado que já figura entre os três com menor informalidade do País, o teste será medir se a nova categoria de fato converte informais em formalizados ou se apenas redesenha, no papel, uma realidade que permanece a mesma. A resposta começará a aparecer a partir de 2027, quando as primeiras regras práticas do regime entrarem em operação e for possível saber quantos dos milhares de trabalhadores por conta própria do Estado — as Raízas que produzem em casa, os ambulantes do Centro, as diaristas sem ponto fixo — cruzaram efetivamente essa nova porta de entrada.
Fontes: Campo Grande News — “Pequeno demais para o MEI? Entenda quem é o nanoempreendedor” (18/09/2026); Agência Sebrae de Notícias MS — “Reforma Tributária exige preparação e mobiliza representantes de pequenos negócios em Três Lagoas” (16/09/2026).